

Dans cette nouvelle tribune, Nathalie Doré, Directrice impact et innovation de BNP Paribas Cardif partage son analyse du rôle des assureurs face à l’augmentation des vulnérabilités sociales.
À l’heure où les vulnérabilités augmentent dans un monde en polycrise, les assureurs, loin de se limiter à prendre en charge des sinistres, jouent un rôle pour accompagner l’ensemble de la société, notamment via des actions de prévention et d’inclusion. Ce rôle va être de plus en plus important au regard des enjeux sociétaux des 10 prochaines années à venir et notamment sur le volet social : vieillissement, vie en solo, nouvelles maladies humaines et animales, désinformation…
La responsabilité sociétale, au cœur du principe de mutualisation de l’assurance
Ces dernières années, la responsabilité sociétale des entreprises (RSE) s’est concentrée sur deux sujets :
- la bonne prise en compte des critères ESG (Environnementaux – Sociaux et de Gouvernance) dans les décisions de l’entreprise
- l’amplification de l’impact positif de l’entreprise.
Dans l’assurance, cette notion d’impact est dans notre ADN avec le principe de mutualisation. L’un des avantages de la mutualisation des risques est l’accessibilité. Sans mutualisation, les garanties proposées par les compagnies d’assurance seraient financièrement globalement moins accessibles. Grâce à la mutualisation, tous les assurés partagent les coûts, rendant ainsi les couvertures d’assurance plus abordables pour les populations les plus vulnérables.
La prévention: un rempart de protection supplémentaire face aux enjeux sociaux
Aujourd’hui, nous sommes beaucoup alertés sur l’augmentation des risques environnementaux et voyons émerger de nombreux plans de prévention des assureurs, à juste titre. Mais il est tout aussi crucial d’agir sur les risques sociaux car ils augmentent également et peuvent fragiliser durablement les individus et les communautés.
Les assureurs, via leurs dispositifs de prévention, jouent un rôle important. Prenons l’exemple de l’obésité, maladie chronique complexe. Nous avons atteint un niveau de pandémie à l’échelle mondiale, maintenant, malgré ce niveau inquiétant, selon l’Organisation Mondiale de la Santé ce phénomène peut encore être stoppé. Quand nous analysons le plan d’accélération de lutte contre l’obésité de l’OMS, une bonne partie de la solution réside dans des actions de prévention.
Des programmes de prévention de l’obésité existent et montrent d’ores et déjà leur efficacité, notamment sur les enfants car c’est un âge où se structurent les habitudes de vie et où l’influence conjointe de l’école et de la famille est forte.
Des données issues d’essais montrent que les interventions en milieu scolaire multi‑composants (activité physique, alimentation, éducation à la santé, implication parentale) sont particulièrement efficaces pour prévenir l’excès de poids dans cette tranche d’âge
Inclure les personnes les plus fragiles en comprenant bien les différents types de vulnérabilité
Cette capacité à accompagner les individus revêt une importance particulière auprès des publics les plus vulnérables. L’assurance inclusive consiste à rendre accessible, par un prix adapté et/ou des garanties spécifiques et/ou via un canal de distribution innovant, des produits et services d’assurance conçus pour des personnes en situation de vulnérabilité et destinés à les protéger efficacement.
Selon l’Organisation Mondiale de la Santé, la vulnérabilité d’un individu est définie comme les conditions déterminées par des facteurs ou processus physiques, sociaux, économiques et environnementaux qui augmentent la sensibilité d’un individu aux impacts des risques. Nous retrouvons habituellement trois grands types de vulnérabilité :
- santé
- Sociale
- Economique
Pour ces populations en situation de fragilité, bénéficier de programmes de prévention peut représenter un rempart de protection.
L’enjeu est d’arriver à sensibiliser ces publics et de les accompagner au bon moment, au bon endroit. Pour reprendre le même exemple sur l’obésité, nous avons pu voir grâce à nos actions de prévention sur le terrain qu’agir auprès des enfants, dans les écoles, contribue à déclencher le plus de changements positifs d’habitudes de vie quotidienne.
Le rôle de l’assureur est alors de maximiser cette inclusivité dans un environnement complexe en proposant des contrats qui permettent aux assurés de mener les projets de vie qu’ils souhaitent.
Cette logique suppose : un accès croissant à la donnée et un usage responsable de ces données pour éviter une hyperpersonnalisation quand celle-ci pourrait fragiliser la mutualisation
Ces dernières années, la profession a accompli des avancées significatives pour développer des produits plus inclusifs, notamment sur le volet de l’assurance emprunteur. Les personnes présentant des risques aggravés de santé maladies inflammatoires chroniques de l’intestin, VIH, certains cancers accèdent aujourd’hui à des couvertures qui leur étaient auparavant refusées ou fortement limitées.
Cette évolution s’appuie sur les progrès de la médecine et de l’écosystème santé dans son ensemble : une meilleure connaissance des pathologies, de leur évolution et de leur prise en charge permet aux assureurs d’affiner leur appréciation du risque et d’élargir le champ de l’assurabilité.
La convention Aeras ( France) a bien sûr joué un rôle moteur en repoussant les limites de l’accès à l’assurance pour ces publics. Mais la dynamique ne s’arrête pas là : de nombreux acteurs vont désormais au-delà des seuils imposés, portés par une démarche vertueuse au service des assurés.
Dans un modèle de distribution intermédiée cet objectif d’inclusion se construit aussi avec les partenaires distributeurs, en intégrant des garanties et des services qui renforcent l’effectivité de la protection pour le client final mais aussi l’efficacité de la distribution en limitant les refus ou surprimes.
Des dispositifs complémentaires comme les fonds d’actions sociales permettent également des prises en charge exceptionnelles pour les populations les plus vulnérables. Si chaque acteur contribue, ces actions, modestes à l’échelle d’une seule entreprise, peuvent avoir un effet positif sur la société.
Augmenter la transparence des offres
L’inclusion sociale constitue un enjeu central car elle conditionne l’accès à des projets de vie et contribue à la stabilité économique et sociale dans un contexte macro-économique incertain et instable.
Nathalie Doré
Directrice impact et innovation de BNP Paribas Cardif
La compréhension des enjeux de société et la modélisation des nouveaux risques associés à ces enjeux permet aux assureurs de se poser les bonnes questions : a-t-on aujourd’hui les bons produits pour y répondre ? Et si non, comment les adapter, par exemple pour les personnes en situation de fragilité financière ou qui font face à des risques aggravés de santé ?
Pour maximiser l’impact social de l’assurance, il faut également communiquer de manière claire et accessible auprès des assurés. Les études le montrent : il existe un besoin fort de pédagogie et de transparence sur les garanties et les conditions de couverture. Les nouveaux assistants d’intelligence artificielle peuvent amener une aide pédagogique pour comprendre des produits d’assurance et des couvertures sous réserve toutefois de:
- L’absence de biais
- La bonne exactitude des réponses
- La bonne protection des données personnelles
Faire évoluer l’ensemble du marché
Continuer à faire progresser l’ensemble du marché implique d’agir sur plusieurs leviers complémentaires :
- En améliorant la lisibilité des offres.
- En développant la prévention.
- En partageant des définitions et des standards de place.
Cette dynamique peut également s’appuyer sur une transparence accrue au niveau du marché, par exemple en communiquant plus systématiquement sur les taux d’acceptation afin de rendre visibles les progrès et d’encourager des pratiques toujours plus inclusives.
C’est dans cette capacité à élargir la couverture et à renforcer l’effectivité de la protection que l’assurance consolidera durablement son rôle social.
Pour aller plus loin


Découvrez « Inside The Action », une série de vidéos qui met en lumière les initiatives clés portées par les collaborateurs de BNP Paribas Cardif en France et à l’international.
Depuis juin 2024, BNP Paribas Cardif et BCC Vita unissent leurs forces en Italie dans le cadre d’un partenariat long terme, alliant expertise internationale en assurance et réseau bancaire coopératif local du groupe ICCREA. Dans ce nouvel épisode d’Inside the Action, Giulia Galbiati, Chief of Staff chez BCC Vita, explique comment cette collaboration génère déjà des résultats concrets tout en préparant l’avenir.
Une alliance gagnante pour l’assurance italienne Ce partenariat repose sur des atouts complémentaires :
- BCC Vita renforce son offre grâce à l’expertise internationale de BNP Paribas Cardif.
- BNP Paribas Cardif étend sa présence en Italie via un réseau de banques locales de confiance, touchant davantage de clients.
C’est une collaboration gagnant-gagnant : nous combinons proximité locale et innovation globale pour une assurance plus performante.
Giulia Galbiati, Chief of Staff, BCC Vita.
Dès les premiers mois, le partenariat entre BNP Paribas Cardif et BCC Vita a livré des résultats concrets grâce à des actions opérationnelles ciblées :
- Une offre élargie pour mieux répondre aux attentes variées des clients.
- Des processus de vente simplifiés pour une souscription plus fluide et efficace.
- Un support client renforcé pour une expérience optimale.
Une vision long terme pour l’assurance en Italie Conçu pour durer, ce partenariat évolue avec le plan stratégique de BCC Vita, visant à :
- Développer des solutions innovantes adaptées au marché italien.
- Exploiter pleinement le potentiel de cette collaboration unique.
- Accompagner la croissance de BNP Paribas Cardif en Italie, tout en soutenant la transformation de BCC Vita.
Avec BNP Paribas Cardif, nous construisons une nouvelle dynamique pour l’assurance en Italie, au bénéfice des clients et des partenaires bancaires.
Giulia Galbiati, Chief of Staff, BCC Vita
Pour aller plus loin


Découvrez « Inside The Action », une série de vidéos qui met en lumière les initiatives clés portées par les collaborateurs de BNP Paribas Cardif en France et à l’international.
BNP Paribas Cardif donne la parole à celles et ceux qui incarnent les valeurs d’engagement et d’innovation au quotidien. Chaque épisode plonge au cœur de ces réalisations collectives et valorise celles et ceux qui contribuent activement à la transformation continue de l’entreprise.
Dans ce nouvel épisode d’Inside the Action, Shiketsu Gi, product manager chez
BNP Paribas Cardif au Japon, nous présente le déploiement d’une couverture santé mentale inédite pour les emprunteurs au Japon. Selon une étude japonaise réalisée en 2020, 40 % des arrêts de travail chez les jeunes actifs sont liés à des troubles psychologiques, les équipes ont développé une solution de protection adaptée à ces nouveaux enjeux sociétaux.
Le témoignage de Shiketsu Gi illustre l’engagement de BNP Paribas Cardif pour une assurance plus humaine et accessible à tous.
Pour aller plus loin
Se battre contre la maladie, pas pour assurer son prêt immobilier.
Les personnes ayant été atteintes d’un cancer du sein, de la prostate ou des testicules peuvent souscrire un contrat d’assurance emprunteur sans surprime ni exclusion, même avant le délai légal de cinq ans fixé par le droit à l’oubli.
BNP Paribas Cardif rend l’assurance plus accessible
L’assurance emprunteur garantit le remboursement d’un prêt en cas de décès, d’invalidité, d’incapacité de travail et/ou de perte d’emploi dans le cadre d’un projet immobilier, personnel ou professionnel.
Depuis de nombreuses années, la priorité de BNP Paribas Cardif est de mieux couvrir ses assurés et de les protéger contre les accidents de la vie tout en leur permettant de réaliser leur projet immobilier.
Aujourd’hui, une personne ayant surmonté un cancer du sein, de la prostate ou des testicules, peut bénéficier, dès la fin du traitement actif du cancer et en l’absence d’autre pathologie, d’un tarif sans surprime ni exclusion, pour les emprunts jusqu’à 1 million d’euros. Cette démarche s’applique à tous les contrats d’assurance emprunteur distribués en France.
Par cette initiative, BNP Paribas Cardif renforce l’accès à l’assurance des personnes les plus fragiles, et réaffirme son engagement en faveur d’une assurance plus accessible et plus inclusive.
Quand la médecine progresse, nos contrats d’assurance aussi
BNP Paribas Cardif s’appuie sur les avancées scientifiques et médicales et œuvre chaque jour pour rendre l’assurance plus accessible. Nous adaptons notre modèle et collaborons activement avec le monde de la recherche et des experts médicaux pour ajuster nos offres et nos modalités de souscription.
Depuis plus de 15 ans, BNP Paribas Cardif a ainsi mis en place en France des mesures concrètes pour faciliter l’accès à l’assurance emprunteur grâce aux progrès scientifiques et médicaux.
Ces initiatives bénéficient déjà aux personnes souffrant d’asthme, de maladie de Parkinson, de diabète gestationnel, de paraplégie, de tétraplégie ou de maladies inflammatoires chroniques de l’intestin (MICI) telles que la maladie de Crohn ou la rectocolite hémorragique. Depuis décembre 2024, cet accès facilité concerne aussi les personnes traitées pour le VIH ayant une charge virale indétectable lors de la souscription.
Pour plus d’informations sur l’assurance emprunteur de BNP Paribas Cardif, vous pouvez notamment contacter votre conseiller BNP Paribas, un courtier, un conseiller en gestion de patrimoine ou consulter le site Cardif.fr.
Lire le Communiqué de Presse : Cancers de la prostate, des testicules ou du sein : BNP Paribas Cardif facilite l’accès à la propriété pour les personnes ayant surmonté ces maladies – BNP Paribas Cardif
Communication à caractère publicitaire. Cardif Assurance Vie, SA Capital 719 167 488 €, RCS Paris 732 028 154. Cardif Assurance Risques Divers, SA capital 21 602 240 €, RCS Paris 308 896 547. Entreprises régies par le code des assurances, 1 boulevard Haussmann 75009 PARIS.
Découvrez « Inside The Action », une série de vidéos qui met en lumière les initiatives clés portées par les collaborateurs de
BNP Paribas Cardif en France et à l’international.
BNP Paribas Cardif donne la parole à celles et ceux qui incarnent les valeurs d’engagement et d’innovation au quotidien. Chaque épisode plonge au cœur de ces réalisations collectives et valorise celles et ceux qui contribuent activement à la transformation continue de l’entreprise.
Dans ce troisième épisode, Julie Varin, Responsable mobilité interne chez
BNP Paribas Cardif en France et Deise Nogueira, Responsable du service tarification pour les produits d’assurance dommage et habitation chez BNP Paribas Cardif, nous expliquent en quoi la mobilité interne est un sujet clé pour l’entreprise, et comment elle est accompagnée par les équipes des Ressources Humaines chez BNP Paribas Cardif.
Les équipes RH sont mobilisées pour offrir à chaque collaborateur les bonnes informations, les outils et le soutien nécessaires pour les aider à concrétiser leur projet et en faire un vrai levier de développement de carrière.
Pour BNP Paribas Cardif et plus globalement pour le groupe BNP Paribas, un marché de l’emploi interne dynamique grâce aux mobilités internes permet de relever les défis du business et de demain en permettant aux collaboratrices et collaborateurs d’avoir les bonnes compétences, au bon moment et au bon endroit
Julie et Deise vous en expliquent davantage dans la vidéo suivante :
Pour aller plus loin
Notre nouvelle série de vidéos, Inside The Action, met en lumière les initiatives clés portées par les collaborateurs de BNP Paribas Cardif en France et à l’international.
Nous donnons la parole à celles et ceux qui incarnent les valeurs d’engagement et d’innovation au quotidien chez BNP Paribas Cardif. Chaque épisode plonge au cœur de ces réalisations collectives et valorise celles et ceux qui contribuent activement à la transformation continue de l’entreprise.
Dans ce deuxième épisode, Jérôme Sarrail, Analytics Manager chez BNP Paribas Cardif et Martin Nash, Chief Data & Analytics Officer de BNP Paribas Cardif en Allemagne nous expliquent comment l’intelligence artificielle peut améliorer l’expérience client grâce à une analyse approfondie des conversations téléphoniques avec les clients. C’est un outil précieux pour les équipes commerciales.
Notre solution « Call Analyzer », entièrement développée en interne, a d’abord été déployée au Pérou et en Colombie en 2024, et est désormais active en Allemagne. Il s’agit d’un outil performant qui permet de détecter les besoins des clients et d’optimiser le discours commercial de nos équipes internes.
Jérôme et Martin vous présentent la solution dans la vidéo suivante ainsi que les prochaines avancées de ce projet.
Pour en savoir plus
Notre nouvelle série de vidéos, Inside The Action, met en lumière les initiatives clés portées par les collaborateurs de BNP Paribas Cardif en France et à l’international.
Nous donnons la parole à celles et ceux qui incarnent les valeurs d’engagement et d’innovation au quotidien chez BNP Paribas Cardif. Chaque épisode plonge au cœur de ces réalisations collectives et valorise celles et ceux qui contribuent activement à la transformation continue de l’entreprise.
Dans ce premier épisode, Florence Duval, Responsable du pilotage du Fonds d’Action Sociale chez BNP Paribas Cardif France, revient sur le développement de ce projet, qui fête ses deux ans.
Crée en 2023, le Fonds d’Action Sociale apporte une aide financière exceptionnelle à nos clients confrontés à une situation de fragilité liée à la santé ou à un accident, indépendamment des garanties du contrat.
Florence partage les objectifs qui ont guidé la création du Fonds d’Action Sociale ainsi que les avancées réalisées depuis son lancement.
Pour en savoir plus
BNP Paribas Epargne & Retraite Entreprises annonce la remise du prix « Bonus d’Impact », une initiative inédite pour engager les salariés dans l’épargne solidaire et faire découvrir les actions menées par les acteurs de l’économie sociale et solidaire (ESS) présents dans leurs fonds d’épargne entreprise.
Le « Bonus d’Impact » permet aux salariés de découvrir des structures de l’ESS soutenues par les fonds d’épargne solidaire disponibles dans leurs dispositifs d’épargne entreprise (épargne salariale et retraite entreprise). Il permet de sensibiliser les salariés à la finance durable et aux placements solidaires en illustrant leur impact positif. À travers cette initiative, BNP Paribas Epargne & Retraite Entreprises répond aux attentes croissantes des salariés, sensibles à une épargne porteuse de sens et à une meilleure visibilité des projets financés grâce à leurs placements. D’après une étude de BNP Paribas Epargne & Retraite Entreprises menée par l’institut CSA et publiée en 2024 sur l’épargne salariale, 80% des salariés reconnaissent en effet l’importance des fonds responsables pour donner du sens à leur épargne.
Lancé à l’été 2024, le « Bonus d’Impact » a été proposé en exclusivité aux collaborateurs des entreprises clientes de BNP Paribas Epargne & Retraite Entreprises, les invitant à voter pour la structure qui incarne le mieux leurs valeurs. À l’issue de la campagne, celle ayant recueilli le plus de votes bénéficie d’un don de
20 000 € de la part de BNP Paribas Epargne & Retraite Entreprises. Cette année, les salariés ont élu l’association à but non-lucratif Siel Bleu, qui accompagne les personnes fragiles en encourageant la pratique d’une activité physique adaptée, utilisée comme un outil de prévention santé, de bien-être et de lien social.
BNP Paribas Epargne & Retraite Entreprises entend reconduire l’initiative chaque année pour maintenir un lien continu avec ses clients sur ce thème. Premier levier de collecte pour l’épargne solidaire, l’épargne salariale est en effet un vecteur essentiel de financement pour l’ESS et contribue ainsi au développement d’un modèle d’épargne responsable.
Acteur majeur de l’épargne d’entreprise en France, BNP Paribas Epargne & Retraite Entreprises réaffirme ainsi son rôle dans le développement de l’épargne solidaire et met à disposition de ses clients des fonds solidaires multi-entreprises triplement labellisés, Finansol, ISR et CIES, permettant d’associer impact positif et recherche de performance financière.
« Nous avons à cœur de donner du sens à l’épargne d’entreprise et de nouer un lien durable aussi bien avec nos clients qu’avec la trentaine de structures de l’économie sociale et solidaire, aujourd’hui soutenues grâce aux placements des salariés. A travers cette action, c’est l’ensemble de l’écosystème de l’épargne solidaire que nous mettons en lumière auprès des bénéficiaires de nos dispositifs. » ajoute Nicolas Villet, Directeur de
BNP Paribas Epargne & Retraite Entreprises «
Dans sa volonté de rendre l’assurance plus accessible, BNP Paribas Cardif ouvre son contrat d’assurance emprunteur sans surprime ni exclusion aux personnes traitées pour le VIH.
Depuis le 1er décembre 2024, BNP Paribas Cardif propose son contrat d’assurance de prêt Cardif Libertés Emprunteur sans surprime ni exclusion aux personnes traitées pour le VIH, dont la charge virale est indétectable au moment de la souscription, pour des emprunts allant jusqu’à un million d’euros.
Par cette initiative, BNP Paribas Cardif renforce l’accès à l’assurance des personnes les plus fragiles, et réaffirme son engagement en faveur d’une assurance plus inclusive.
Un accès à l’assurance simplifié
Aujourd’hui en France, 200 000* personnes vivent avec le VIH. L’accès au crédit étant souvent plus difficile pour les personnes atteintes de maladie, elles sont régulièrement confrontées à une tarification plus onéreuse, notamment en matière d’assurance. Afin d’aider à pallier ces difficultés, BNP Paribas Cardif ne retient qu’un seul critère d’éligibilité à un contrat d’assurance à une tarification sans surprime ni exclusion pour les personnes atteintes du VIH : que la charge virale soit indétectable au moment de la souscription.
Une initiative qui va au-delà des critères fixés par la convention AERAS
L’initiative proposée par BNP Paribas Cardif va au-delà des critères fixés par la convention AERAS afin de faciliter encore davantage l’accès à l’assurance emprunteur et au crédit.
Aujourd’hui, la convention AERAS qui permet aux personnes atteintes de l’infection par le VIH d’avoir un tarif normal, impose notamment :
• Une charge virale indétectable un an après instauration du traitement
• Un CD4 ≥ 500/mm3 et une charge virale indétectable dans les 12 derniers mois précédant la souscription
• Une durée entre le début de traitement et la fin du contrat d’assurance emprunteur plafonnée à 35 ans
• Une durée maximale de couverture du prêt fixée à 25 ans
Pour la souscription de son assurance emprunteur, BNP Paribas Cardif ne retient qu’un seul critère d’éligibilité : une charge virale indétectable au moment de la souscription, permise par un traitement régulier, qui permet d’empêcher la transmission de la maladie et de préserver le système immunitaire. En France en 2021, 93% des personnes bénéficiant d’un traitement antirétroviral dans le cadre d’une infection au VIH avaient une charge virale indétectable.
Avec cette initiative, BNP Paribas Cardif poursuit sa mission de rendre l’assurance plus accessible en proposant des solutions plus simples et inclusives, afin d’accompagner au mieux ses assurés.
Pour plus d’informations sur l’assurance emprunteur de BNP Paribas Cardif, vous pouvez notamment contacter votre conseiller BNP Paribas, un courtier, un conseiller en gestion de patrimoine ou consulter le site Cardif.fr.
* En décembre 2024, AIDES
Cardif Assurance Vie, SA Capital 719 167 488 €, RCS Paris 732 028 154. Cardif Assurance Risques Divers, SA capital 21 602 240 €, RCS Paris 308 896 547. Entreprises régies par le code des assurances, 1 boulevard Haussmann 75009 PARIS
BNP Paribas Cardif poursuit ses engagements pour aligner ses portefeuilles d’investissement sur la trajectoire de neutralité carbone d’ici 2050 et informe des progrès réalisés en 2023
BNP Paribas Cardif, qui a rejoint l’alliance Net-Zero Asset Owner en septembre 2021, informe aujourd’hui des progrès réalisés, conformes à ses engagements.
Concernant la réduction de l’empreinte carbone de ses portefeuilles d’investissement et sa contribution au respect de l’Accord de Paris, BNP Paribas Cardif s’est engagé à :
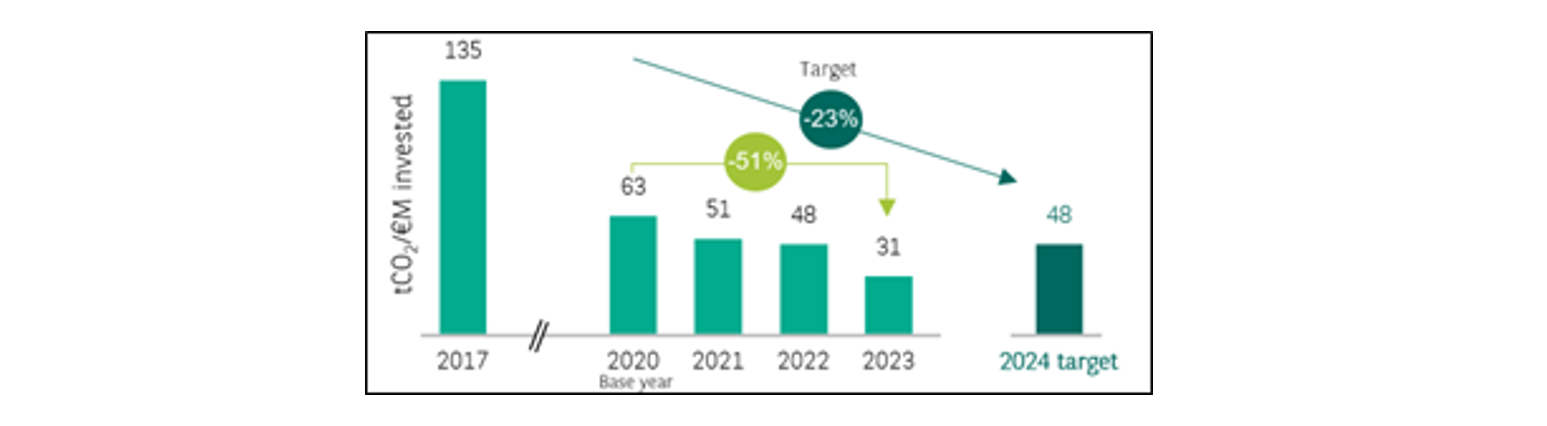
Réduire d’au moins 23% entre fin 2020 et fin 2024 l’empreinte carbone (scopes 1 et 21) de son portefeuille actions et obligations d’entreprise détenues en direct.
A fin 2023, l’empreinte carbone continue à diminuer significativement et atteint un niveau de 31 tCO2 par million d’euros investis, ce qui représente une diminution de 51% par rapport à fin 2020.
La baisse enregistrée entre 2022 et 2023 s’explique notamment par une modélisation des données d’émissions carbone des entreprises plus précise au sein des secteurs, notamment celui du transport et de la distribution d’électricité, par le fournisseur de données2.
Source : S&P Trucost Market Intelligence
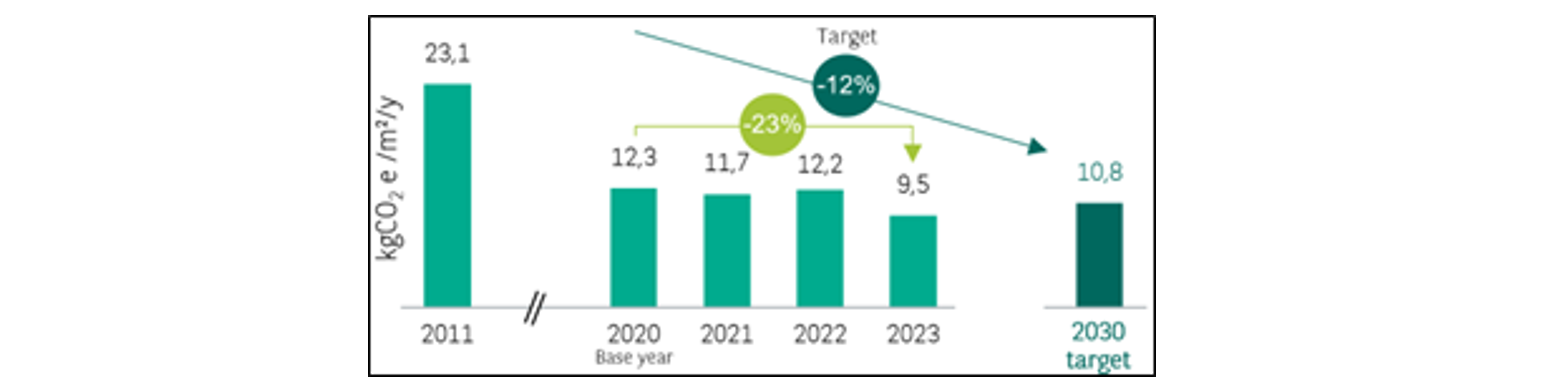
Réduire d’au moins 12%, entre 2020 et 2030, l’intensité carbone (scopes 1 et 23) des immeubles de bureaux détenus en direct.
A fin 2023, l’intensité carbone continue à diminuer et atteint un niveau de 9,5 kgCO2e/m²/an, ce qui représente une diminution de 23% par rapport à fin 2020.
La réduction de l’intensité carbone a été significative en 2023. Cela s’explique d’une part par les campagnes de sobriété énergétique sur les immeubles, réduisant ainsi la consommation d’énergie, et d’autre part par une actualisation à la baisse des facteurs d’émission carbone de l’électricité.
Source : Données internes et BNP Paribas Real Estate Property Management
BNP Paribas Cardif s’est engagé à réduire les expositions de ses portefeuilles d’investissement (actions et obligations d’entreprise détenues en direct) aux secteurs les plus émetteurs en gaz à effet de serre, en appliquant les exclusions sectorielles définies par le Groupe BNP Paribas en sortant définitivement de la chaîne de valeur du charbon thermique au plus tard en 2030 pour les pays de l’Union Européenne et de l’OCDE, et au plus tard en 2040 dans le reste du monde.
La trajectoire des portefeuilles d’investissement de BNP Paribas Cardif est en ligne avec le calendrier attendu.
BNP Paribas Cardif s’est également engagé à réduire l’intensité carbone de ses portefeuilles d’investissement liés aux producteurs d’électricité. L’objectif est d’atteindre une intensité carbone inférieure à 125 gCO2/kWh d’ici fin 2024 sur les producteurs d’électricité présents dans ses portefeuilles actions et obligations d’entreprise détenues en direct. Cet objectif est aligné avec le scénario Net Zero Emissions de l’Agence Internationale de l’Energie (AIE) sur la production d’électricité.
A fin 2023, l’intensité carbone continue sa diminution et atteint un niveau de 121 gCO2/kWh.
Cette diminution de l’intensité carbone des producteurs d’électricité en portefeuille s’explique principalement par une augmentation de la part des obligations vertes dans ce secteur4.
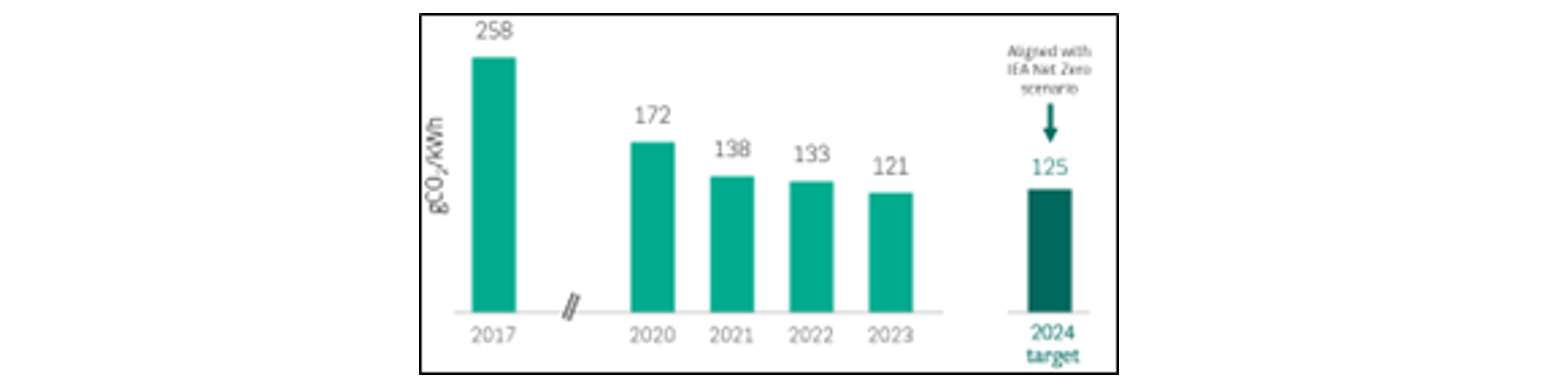
Source : Asset Impact5 et Agence Internationale de l’Energie
BNP Paribas Cardif a par ailleurs poursuivi ses investissements en faveur de l’environnement en allouant au moins 800 millions d’euros par an d’ici 2025 dans des investissements contribuant à la transition énergétique et écologique. Cet engagement regroupe les investissements dans les secteurs liés à la protection de l’environnement comme la transition énergétique, l’efficacité énergétique, la valorisation des déchets ou la préservation de la biodiversité.
En 2023, BNP Paribas Cardif a réalisé 1,1 milliard d’euros d’investissements contribuant à la transition énergétique et écologique, notamment avec des investissements dans des obligations vertes.
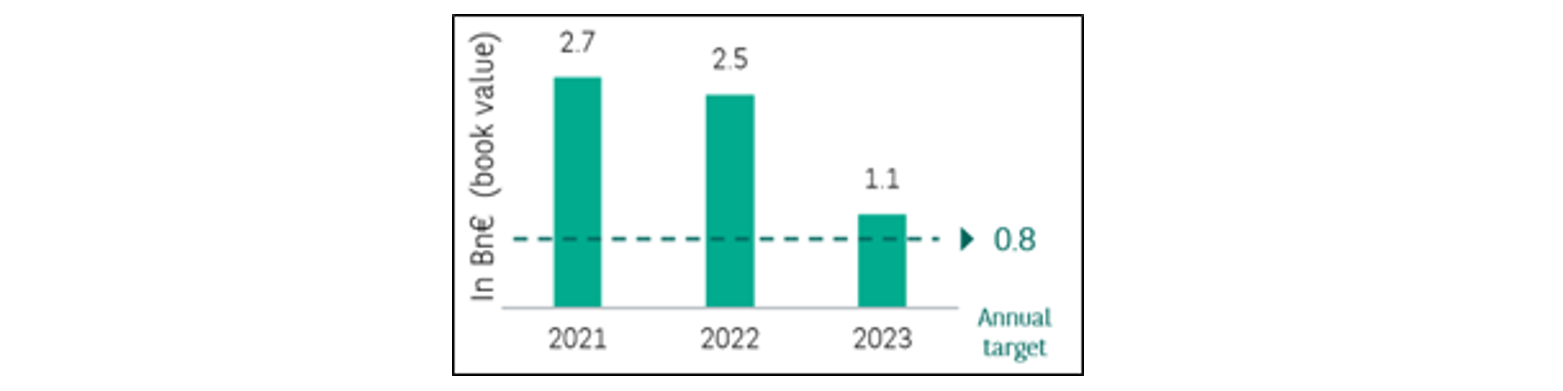
Enfin, BNP Paribas Cardif a poursuivi son engagement actionnarial avec certaines entreprises identifiées par l’initiative Climate Action 100+ comme étant les plus émissives. Cette initiative rejointe par l’assureur en octobre 2021 s’inscrit dans la stratégie du groupe BNP Paribas en faveur du climat et la démarche responsable de BNP Paribas Cardif.
1 En l’absence de normalisation de la mesure du scope 3, BNP Paribas Cardif privilégie la mise en place d’objectifs sur les scopes 1 et 2 pour s’aligner avec l’Alliance, tout en continuant à calculer l’impact de ses portefeuilles sur l’ensemble des trois scopes.
2 S&P Trucost Market Intelligence
3 La réduction de l’intensité carbone des immeubles inclut aussi la consommation d’électricité, de chaleur et de froid des locataires.
4 Les obligations vertes des producteurs d’électricité permettent de financer notamment l’installation de capacité d’énergies renouvelables. Lors de la génération d’électricité (scope 1), les énergies renouvelables n’émettent pas de gaz à effet de serre. Dans la méthodologie de calcul, ces obligations vertes bénéficient d’une « décote » de 90 % sur l’intensité carbone de l’émetteur.
5 Asset Impact | Asset-based data solutions for climate action (gresb.com)