

BNP Paribas Cardif élargit sa gamme de solutions à destination des CGP et courtiers et lance, avec BNP Paribas Épargne & Retraite Entreprises, Sélect Avenir : une offre d’épargne salariale et de retraite collective pour les TPE et PME
S’appuyant sur l’expertise reconnue de BNP Paribas Epargne & Retraite Entreprises, BNP Paribas Cardif renforce son accompagnement auprès des conseillers en gestion de patrimoine (CGP) et des courtiers avec « Sélect Avenir », une offre d’épargne salariale et de retraite collective clé en main destinée aux TPE et PME. Cette solution facilite la mise en place et le pilotage des dispositifs d’épargne tout en aidant les entreprises à renforcer leur attractivité et à fidéliser leurs salariés.
Paris, 29 septembre 2026 – Fort de plus de 40 ans d’expertise auprès des professionnels du patrimoine, BNP Paribas Cardif accompagne aujourd’hui plus de 2 500 partenaires. Dans un marché en profonde mutation, l’assureur réaffirme sa volonté d’être un partenaire de long terme grâce à une approche globale associant solutions d’assurance, accompagnement sur mesure et services digitaux innovants.
Cette nouvelle solution répond à l’intérêt croissant des conseillers en gestion de patrimoine pour l’épargne d’entreprise. Le Baromètre 2026 du marché des CGP, réalisé par BNP Paribas Cardif en partenariat avec Kantar, confirme que 40% des conseillers interrogés envisagent de développer cette activité, témoignant d’un potentiel de croissance important sur ce marché.
Spécialement conçue pour les entreprises de moins de 250 salariés et disponible sous la forme d’un Plan d’Épargne Interentreprises (PEI) et d’un Plan d’Épargne Retraite Collectif Interentreprises (PERECOI), « Select Avenir » permet de faciliter la mise en place et la gestion des dispositifs d’épargne d’entreprise, en offrant aux dirigeants et à leurs salariés une solution simple, moderne et conforme aux évolutions réglementaires.
Grâce à Sélect Avenir, BNP Paribas Cardif complète sa palette de produits et de services à destination de ses partenaires CGP et courtiers, avec une offre entièrement adaptée aux enjeux de leurs clients TPE-PME et 100% digitalisée. Avec cette offre conçue en partenariat avec BNP Paribas Epargne & Retraite Entreprises, nous leur proposons une nouvelle solution répondant à l’évolution de leurs attentes et de celles de leurs clients. précise Delphine Mantz, directrice des réseaux CGP, courtiers et gestion privée de BNP Paribas Cardif France.
Avec Sélect Avenir, notre ambition est de rendre l’épargne d’entreprise plus simple et plus lisible, sans renoncer à la richesse des solutions proposées. Parce que les sujets financiers peuvent parfois sembler complexes, nous voulons donner aux salariés les clés pour comprendre leurs choix et les accompagner dans la construction de leur avenir financier. déclare Emmanuel Gendreau, directeur de
BNP Paribas Épargne & Retraite Entreprises.
Une offre conçue pour simplifier l’épargne d’entreprise
Dans un contexte où l’épargne salariale et la retraite collective jouent un rôle clé dans la préparation de l’avenir financier des salariés, « Sélect Avenir » est conçue pour simplifier l’accès à ces dispositifs et accompagner les épargnants à chaque étape de leurs parcours.
Cette solution s’appuie sur un large éventail de solutions d’investissement, fruit de l’expertise complémentaire de plusieurs sociétés de gestion de premier plan. La gamme de support comprend différentes classes d’actifs financiers, thématiques d’investissements ou encore zones géographiques, répondant ainsi à chaque profil d’investisseur. L’offre comprend notamment une solution investie en partie dans des actifs non cotés, conformément aux dispositions de la Loi Industrie Verte.
Une expérience digitalisée pour les entreprises comme pour les salariés
« Sélect Avenir » s’appuie sur un parcours entièrement digitalisé, de la souscription à la gestion, afin d’offrir une expérience fluide à l’ensemble des utilisateurs. Les entreprises bénéficient notamment de documents prêts à l’emploi, des règlements de plans rédigés et de plusieurs niveaux d’accompagnement pour la gestion des opérations collectives. Elles disposent également d’un espace dédié et personnalisé leur permettant de piloter et suivre la gestion administrative et financière de leur dispositif.
Cette offre digitale est complétée par l’expertise d’équipes spécialisées, mobilisées pour répondre aux questions des entreprises et les accompagner dans les évolutions du dispositif. BNP Paribas Cardif accorde par ailleurs une attention particulière à la pédagogie financière et à l’accompagnement des salariés afin de les aider à faire des choix éclairés en matière d’épargne. L’offre met à leur disposition des contenus pédagogiques, des outils d’aide à l’investissement et un parcours digital enrichi de fonctionnalités telles que la simulation de l’abondement ou encore des alertes sur la valeur des fonds.
Gestion de patrimoine : un marché dynamique marqué par l’innovation et la personnalisation du conseil
- 72% des CGP utilisent désormais l’intelligence artificielle (IA) dans leur activité contre 56% l’année dernière
- 54% des CGP ont observé une diversification accrue des investissements de leurs clients, devant la recherche de sécurité (38%) au cours des 12 derniers mois
- 71% ont vu leur clientèle progresser en ciblant les professionnels, chefs d’entreprises et héritiers
- Selon les CGP les épargnants vont continuer de rechercher rendement (69%), niveau de risque (66%) et diversification (49%)
- Plus de la moitié des CGP (53%) envisagent de proposer davantage de produits de retraite individuelle dans l’année à venir, plus d’1/3 de la prévoyance
- 92% des CGP se déclarent confiants pour les 12 prochains mois, un niveau record depuis le lancement du Baromètre.
« Cette vingtième édition du Baromètre du marché des CGP confirme la confiance du secteur tout en mettant en lumière sa profonde transformation. L’essor de l’intelligence artificielle, la diversification des profils des épargnants et la complexité croissante de l’environnement économique redéfinissent la pratique de la gestion de patrimoine. En conjuguant innovation et personnalisation du conseil, les conseillers réinventent progressivement leur métier et élargissent leur clientèle » déclare Delphine Mantz, directrice des réseaux CGP, courtiers et gestion privée de BNP Paribas Cardif France.
Paris, le 22 septembre 2026 – Alors que la majorité (92%) des conseillers en gestion de patrimoine (CGP) affichent un niveau de confiance record, le secteur connaît une transformation profonde, marquée par l’adoption massive de l’IA (72%), une clientèle en croissance (71%) et une demande accrue de diversification (54%). La vingtième édition du Baromètre du marché des CGP, publiée aujourd’hui par BNP Paribas Cardif et menée avec le cabinet d’études marketing KANTAR, révèle un secteur en pleine mutation, où l’alliance entre innovation technologique et expertise humaine reste la clé du succès.
La gestion de patrimoine entre dans une nouvelle ère d’opportunités
Le métier de conseiller en gestion de patrimoine se réinvente porté par trois éléments majeurs : un cadre réglementaire structurant, un contexte économique et social propice au besoin de conseil et une révolution technologique synonyme d’efficacité pour les clients. La réglementation reste un sujet central pour 61% des CGP, qui y voient un facteur clé dans la sécurité et la transparence du secteur. Au-delà d’une contrainte, la réglementation, se transforme en un cadre favorable à l’amélioration des pratiques, au bénéfice des CGP et de leurs clients, un témoignage de l’adaptabilité de la profession. Parallèlement, l’allocation d’actifs se complexifie et son adaptation au contexte économique constitue une priorité. Elle est citée comme un enjeu par 37% des CGP, en hausse de 16 points par rapport à 2025.
L’intelligence artificielle s’impose comme un outil incontournable
La dynamique de digitalisation de la profession s’accélère : 72% des CGP utilisent désormais l’intelligence artificielle, contre 56% en 2025, pour automatiser les tâches administratives, affiner l’analyse des portefeuilles et proposer un conseil personnalisé à des clients patrimoniaux exigeants. Un CGP sur quatre considère que l’IA va transformer en profondeur leur métier et 67% déclarent qu’elle a également fait évoluer le comportement de leurs clients, avec près d’un tiers (32%) des CGP les considérant beaucoup plus informés. Cette transformation technologique s’accompagne de nouveaux risques. En effet, 72% des CGP se sentent plus exposés aux cybermenaces et 75% d’entre eux ont renforcé leurs dispositifs de sécurité. La protection des données clients et le maintien de la confiance deviennent ainsi des enjeux essentiels pour les professionnels de la gestion de patrimoine, qui priorisent la sécurité et la confiance de leurs épargnants.
Une clientèle en mutation et en recherche d’un accompagnement global
Après plusieurs années marquées par les mutations économiques et géopolitiques, les CGP perçoivent une baisse du niveau d’inquiétude des clients même s’il demeure élevé : 54% des CGP estiment leurs clients inquiets vis-à-vis de leurs placements (contre près de 78% en 2025) tandis que 46% affichent un optimisme renouvelé quant à leurs investissements. Preuve de l’attractivité de leur profession et du besoin de conseil, 71% des CGP ont vu leur clientèle progresser en 2026, un niveau inédit depuis 2018. Cette dynamique s’explique notamment par l’accompagnement renforcé de certains profils de clients : les professions libérales (44%), les dirigeants de TPE/PME (43%), suivi de près par les travailleurs indépendants (33%) et les héritiers (32%). Cet élargissement de la clientèle est renforcé par les enjeux de transmission intergénérationnelle pour lesquels les CGP jouent un rôle central d’accompagnement familial, y compris dans l’éducation financière des jeunes générations. Afin de répondre aux attentes de leurs clients, les CGP continuent d’élargir leur conseil à travers une gamme de produits et de services qui se renforce. La retraite individuelle s’affirme comme un produit clé avec 53% des CGP (vs 32% l’an dernier) qui prévoient de le développer. La prévoyance individuelle et l’assurance emprunteur s’affichent également comme des services essentiels pour près d’un tiers des CGP afin de répondre aux besoins de couverture, notamment des clients professionnels contre les aléas de la vie. Enfin, 40% des CGP s’engagent à renforcer l’épargne salariale dans leur portefeuille d’activité l’an prochain.
Des tendances d’investissement marquées par la diversification
Cette année, 54% des CGP soulignent l’importance de la diversification pour leurs clients (contre 41% en 2025), devant la sécurité pour 38% des CGP (63% l’an dernier). Ce mouvement s’inscrit dans un contexte macro-économique complexe et des marchés financiers de plus en plus volatils, pour lesquels l’expertise et le rôle d’accompagnement des CGP sont essentiels. Le couple rendement/risques restera naturellement le critère de choix des clients : 69% et 66% des CGP en sont convaincus et prioriseront cet élément pour les
12 prochains mois. Pour répondre à cette demande, ils misent sur des produits financiers adaptés aux nouvelles aspirations ou moins présents dans les portefeuilles. Ainsi, les ETF séduisent avec 46% des CGP qui comptent davantage les proposer. Les fonds liés à la défense et à la souveraineté continuent d’être plébiscités et se placent en deuxième position des investissements qu’ils envisagent de mettre en avant (43%). Enfin, le développement du private asset, est perçu comme une opportunité par près de la moitié des professionnels de la gestion de patrimoine (49%) avec deux freins principaux à son accélération côté clients : le manque de liquidité, souligné par 65% des CGP, et le risque de perte en capital pour 51% des conseillers interrogés.
Un moral historique des CGP, lucides sur les transformations en cours et à venir
Les CGP portent un regard lucide sur la concurrence et abordent l’avenir avec sérénité. 92% se déclarent confiants pour les 12 prochains mois, contre 85% en 2025, le plus haut niveau sur les cinq dernières années. Cet optimisme entretient notamment la poursuite de la dynamique de consolidation du marché, avec 55% des CGP ayant déjà réalisé une opération de croissance externe ou y réfléchissant ; parmi eux, 24% l’ont concrétisée et 31% l’envisagent. Cette tendance leur permet de gagner en taille critique et d’étoffer leur offre de produits et de services pour accompagner leurs clients, face à la montée en puissance des fintechs, citées comme concurrentes par 57% des professionnels devant les acteurs traditionnels comme les banques ou les autres CGP pour 24% d’entre eux. Tournés vers l’avenir, 67% des conseillers interrogés estiment que la relation client restera primordiale dans les 20 prochaines années. Parallèlement, 59% des professionnels anticipent une valorisation accrue de leur expertise, portée par la demande de compétences spécialisées pour répondre à des épargnants mieux informés et par le renforcement des exigences réglementaires.
Face à l’évolution constante de leur secteur d’activité, les CGP révèlent cette année encore leur capacité à transformer ces défis en opportunités pour accroître la qualité de leur accompagnement auprès des clients. Au total, 89% des professionnels interrogés jugent les perspectives de développement du métier importantes pour les cinq prochaines années.
Acheter un véhicule d’occasion est un moment important pour les clients, souvent marqué par une incertitude sur l’état du véhicule. En France, Stellantis Financial Services et BNP Paribas Cardif, à travers leurs filiales respectives Stellantis Insurance et Icare, se sont associés pour accompagner le label Spoticar avec une offre unifiée couvrant les garanties, l’entretien et une protection spécifique pour les véhicules électriques.
Raphaele Carreau, Directrice de Stellantis Insurance, et Cyril Petit, Responsable de la mobilité chez BNP Paribas Cardif et CEO d’Icare, expliquent comment ce partenariat a été conçu pour rassurer les acheteurs, simplifier le quotidien des concessionnaires et renforcer la performance à l’échelle du réseau.
Quelle était la situation en amont du partenariat : quels étaient les principaux freins à la confiance des clients dans les véhicules d’occasion, et de quoi les concessionnaires avaient-ils le plus besoin ?
Raphaele Carreau (Stellantis Insurance): L’achat d’un véhicule représente une décision budgétaire importante. Avec un véhicule d’occasion, une incertitude supplémentaire existe autour de l’état du véhicule, ce qui accroît naturellement les interrogations des clients. Le label Spoticar apporte déjà un niveau solide de réassurance grâce à ses standards et à ses processus d’inspection. Notre rôle consiste à compléter ce dispositif par une solution d’assurance qui aide le distributeur à accompagner le client, tout en protégeant la concession après la vente
L’idée initiale était-elle de créer une offre entièrement nouvelle ?
Raphaèle Carreau : Non, la base existait déjà. Stellantis avait mis en place des produits de garantie et d’extension de garantie pour les véhicules d’occasion. Ce dont nous avions besoin, c’était de franchir un cap en matière d’efficacité opérationnelle et de qualité de service, avec des outils à la fois compétitifs et performants.
Cyril Petit (Icare) : C’est un point essentiel. Il ne s’agit pas « simplement d’un produit d’assurance ». C’est une chaîne industrielle de bout en bout, qui doit être pleinement intégrée au parcours de vente et aux opérations quotidiennes des concessionnaires pour créer davantage de valeur et rester pertinente.
Vous avez choisi un modèle de partenariat plutôt qu’une relation classique fournisseur-client. Quelle philosophie a guidé ce choix ?
Raphaèle Carreau : Pour moi, le modèle de partenariat est essentiel parce qu’il aligne les intérêts. Lorsque toutes les parties prenantes partagent la même logique de performance et la même exposition au risque — et lorsque chacun est véritablement engagé — la qualité de service s’améliore continuellement.
Cyril Petit : Cela transforme aussi la manière de travailler ensemble. Nous le vivons au quotidien : nous fonctionnons comme une seule équipe, sur l’ensemble de la chaîne de valeur, en combinant les expertises de chacun pour atteindre le meilleur résultat possible.
Lorsque vous parlez d’« alignement » et d’engagement partagé, qu’est-ce que cela signifie concrètement ?
Raphaèle Carreau : Cela signifie poser, dès le départ, un principe clair : partager la valeur de manière équitable et mettre en commun les expertises, avec l’humilité de reconnaître ce que chaque partenaire sait faire mieux que les autres.
Cyril Petit : Cela signifie aussi partager les résultats. Si nous nous trompons, nous en partageons les conséquences de manière équilibrée. Et si nous réussissons, nous partageons le succès de la même façon. C’est ce qui rend cette relation fondamentalement différente.
Que recherchiez-vous chez un partenaire, et que vous êtes-vous apporté mutuellement ?
Raphaèle Carreau : Il existe une longue histoire de collaboration entre Stellantis et BNP Paribas, notamment entre Stellantis Insurance et BNP Paribas Cardif – Icare ayant déjà travaillé avec Credipar en France. Concrètement, nous avions besoin d’une expertise éprouvée pour les produits de garantie mécanique, avec un historique plus long que le nôtre. Nous recherchions également des outils et des modes opératoires fonctionnels et déjà déployés à des volumes beaucoup plus importants. L’objectif était d’atteindre une efficacité opérationnelle qui génère à son tour de l’efficacité économique.
Cyril Petit : Ce qui rend le dispositif puissant, c’est de réunir tout l’écosystème autour de la table le réseau de distribution le constructeur le bras financier l’assureurCela nous permet d’aborder chaque sujet de bout en bout, du produit à la distribution, en passant par le financement et l’assurance, et de boucler les décisions sur l’ensemble de la chaîne de valeur. Nous avons ensuite construit ensemble la solution à travers des chantiers communs sur le produit, la tarification et les opérations, en retenant ce qui fonctionne le mieux au regard des forces de chacun.
Très concrètement, qu’est-ce qui change pour les concessionnaires dans leurs opérations quotidiennes ?
Raphaèle Carreau : Il s’agit d’une évolution continue plutôt que d’une révolution, avec une priorité constante : simplifier les processus pour les concessionnaires. L’expérience est désormais plus fluide et mieux intégrée. Nous avons amélioré les interfaces et l’intégration dans leurs outils — vente, après-vente et gestion — tout en renforçant la qualité de service, notamment en matière de réactivité, de délais de traitement et de paiement.
Cyril Petit : Notre objectif est que le parcours de gestion des sinistres soit fluide et rapide sur l’ensemble du réseau. Lorsqu’un concessionnaire nous contacte, nous nous accordons sur un premier diagnostic en quelques minutes ; et si la facture correspond à ce qui a été convenu, le paiement intervient rapidement. L’objectif idéal est un processus si fluide qu’il ne génère plus de réclamations.
Pourquoi sera-t-il important d’intégrer très prochainement la couverture de la batterie des véhicules électriques ?
Raphaèle Carreau : Les véhicules électriques représentent déjà une part significative des nouvelles immatriculations, et pour les acheteurs de véhicules électriques d’occasion, la batterie peut être une source d’inquiétude.Ajouter une couverture batterie répond directement à cette préoccupation et accompagne la transition plus large de Stellantis vers la mobilité électrique. Du point de vue d’un assureur, les véhicules électriques disposent de beaucoup moins de données historiques que les véhicules thermiques ; or le travail actuariel doit reposer sur des données robustes. Notre partenariat avec Icare, qui apporte une expertise technique approfondie, et avec Stellantis en tant que constructeur, nous permet de mutualiser les données nécessaires pour concevoir un produit plus pertinent.
Cyril Petit : Nous n’en sommes qu’aux premières étapes du mouvement vers l’électrique : la technologie évolue rapidement, et la gamme de produits devra elle aussi s’adapter vite. Ce partenariat nous permet de combiner les données et les expertises pour affiner et enrichir l’offre en continu au fil du temps.
Comment mesurerez-vous le succès dans les premiers mois, et à quoi devrait-il ressembler d’ici la fin de l’année 2026 ?
Raphaèle Carreau: Le premier indicateur, et le plus visible, sera le nombre de concessionnaires qui auront rejoint le programme, car c’est un signe clair de confiance.Nous suivrons ensuite les volumes commerciaux (garanties, extensions de garantie, produits d’entretien). Mais également des indicateurs opérationnels tels que les délais de traitement ; les délais de paiement ; la réactivité ; et les feedbacks de la part du réseau avec pour objectif une baisse significative – et idéalement la disparition complète – des retours négatifs. En effet, nos enquêtes de satisfaction réseau devraient montrer que le programme s’est amélioré et qu’il est pertinent pour les distributeurs d’y adhérer.
Cyril Petit : Pour nous, une étape clé sera d’atteindre le périmètre complet que nous nous sommes fixés.D’ici fin 2026, le programme devrait être pleinement déployé, ce qui nous permettra de vérifier, sur la base de résultats concrets, si nous avons atteint, ou dépassé, les objectifs définis ensemble.
POUR ALLER PLUS LOIN


Dans cette nouvelle tribune, Nathalie Doré, Directrice impact et innovation de BNP Paribas Cardif partage son analyse du rôle des assureurs face à l’augmentation des vulnérabilités sociales.
À l’heure où les vulnérabilités augmentent dans un monde en polycrise, les assureurs, loin de se limiter à prendre en charge des sinistres, jouent un rôle pour accompagner l’ensemble de la société, notamment via des actions de prévention et d’inclusion. Ce rôle va être de plus en plus important au regard des enjeux sociétaux des 10 prochaines années à venir et notamment sur le volet social : vieillissement, vie en solo, nouvelles maladies humaines et animales, désinformation…
La responsabilité sociétale, au cœur du principe de mutualisation de l’assurance
Ces dernières années, la responsabilité sociétale des entreprises (RSE) s’est concentrée sur deux sujets :
- la bonne prise en compte des critères ESG (Environnementaux – Sociaux et de Gouvernance) dans les décisions de l’entreprise
- l’amplification de l’impact positif de l’entreprise.
Dans l’assurance, cette notion d’impact est dans notre ADN avec le principe de mutualisation. L’un des avantages de la mutualisation des risques est l’accessibilité. Sans mutualisation, les garanties proposées par les compagnies d’assurance seraient financièrement globalement moins accessibles. Grâce à la mutualisation, tous les assurés partagent les coûts, rendant ainsi les couvertures d’assurance plus abordables pour les populations les plus vulnérables.
La prévention: un rempart de protection supplémentaire face aux enjeux sociaux
Aujourd’hui, nous sommes beaucoup alertés sur l’augmentation des risques environnementaux et voyons émerger de nombreux plans de prévention des assureurs, à juste titre. Mais il est tout aussi crucial d’agir sur les risques sociaux car ils augmentent également et peuvent fragiliser durablement les individus et les communautés.
Les assureurs, via leurs dispositifs de prévention, jouent un rôle important. Prenons l’exemple de l’obésité, maladie chronique complexe. Nous avons atteint un niveau de pandémie à l’échelle mondiale, maintenant, malgré ce niveau inquiétant, selon l’Organisation Mondiale de la Santé ce phénomène peut encore être stoppé. Quand nous analysons le plan d’accélération de lutte contre l’obésité de l’OMS, une bonne partie de la solution réside dans des actions de prévention.
Des programmes de prévention de l’obésité existent et montrent d’ores et déjà leur efficacité, notamment sur les enfants car c’est un âge où se structurent les habitudes de vie et où l’influence conjointe de l’école et de la famille est forte.
Des données issues d’essais montrent que les interventions en milieu scolaire multi‑composants (activité physique, alimentation, éducation à la santé, implication parentale) sont particulièrement efficaces pour prévenir l’excès de poids dans cette tranche d’âge
Inclure les personnes les plus fragiles en comprenant bien les différents types de vulnérabilité
Cette capacité à accompagner les individus revêt une importance particulière auprès des publics les plus vulnérables. L’assurance inclusive consiste à rendre accessible, par un prix adapté et/ou des garanties spécifiques et/ou via un canal de distribution innovant, des produits et services d’assurance conçus pour des personnes en situation de vulnérabilité et destinés à les protéger efficacement.
Selon l’Organisation Mondiale de la Santé, la vulnérabilité d’un individu est définie comme les conditions déterminées par des facteurs ou processus physiques, sociaux, économiques et environnementaux qui augmentent la sensibilité d’un individu aux impacts des risques. Nous retrouvons habituellement trois grands types de vulnérabilité :
- santé
- Sociale
- Economique
Pour ces populations en situation de fragilité, bénéficier de programmes de prévention peut représenter un rempart de protection.
L’enjeu est d’arriver à sensibiliser ces publics et de les accompagner au bon moment, au bon endroit. Pour reprendre le même exemple sur l’obésité, nous avons pu voir grâce à nos actions de prévention sur le terrain qu’agir auprès des enfants, dans les écoles, contribue à déclencher le plus de changements positifs d’habitudes de vie quotidienne.
Le rôle de l’assureur est alors de maximiser cette inclusivité dans un environnement complexe en proposant des contrats qui permettent aux assurés de mener les projets de vie qu’ils souhaitent.
Cette logique suppose : un accès croissant à la donnée et un usage responsable de ces données pour éviter une hyperpersonnalisation quand celle-ci pourrait fragiliser la mutualisation
Ces dernières années, la profession a accompli des avancées significatives pour développer des produits plus inclusifs, notamment sur le volet de l’assurance emprunteur. Les personnes présentant des risques aggravés de santé maladies inflammatoires chroniques de l’intestin, VIH, certains cancers accèdent aujourd’hui à des couvertures qui leur étaient auparavant refusées ou fortement limitées.
Cette évolution s’appuie sur les progrès de la médecine et de l’écosystème santé dans son ensemble : une meilleure connaissance des pathologies, de leur évolution et de leur prise en charge permet aux assureurs d’affiner leur appréciation du risque et d’élargir le champ de l’assurabilité.
La convention Aeras ( France) a bien sûr joué un rôle moteur en repoussant les limites de l’accès à l’assurance pour ces publics. Mais la dynamique ne s’arrête pas là : de nombreux acteurs vont désormais au-delà des seuils imposés, portés par une démarche vertueuse au service des assurés.
Dans un modèle de distribution intermédiée cet objectif d’inclusion se construit aussi avec les partenaires distributeurs, en intégrant des garanties et des services qui renforcent l’effectivité de la protection pour le client final mais aussi l’efficacité de la distribution en limitant les refus ou surprimes.
Des dispositifs complémentaires comme les fonds d’actions sociales permettent également des prises en charge exceptionnelles pour les populations les plus vulnérables. Si chaque acteur contribue, ces actions, modestes à l’échelle d’une seule entreprise, peuvent avoir un effet positif sur la société.
Augmenter la transparence des offres
L’inclusion sociale constitue un enjeu central car elle conditionne l’accès à des projets de vie et contribue à la stabilité économique et sociale dans un contexte macro-économique incertain et instable.
Nathalie Doré
Directrice impact et innovation de BNP Paribas Cardif
La compréhension des enjeux de société et la modélisation des nouveaux risques associés à ces enjeux permet aux assureurs de se poser les bonnes questions : a-t-on aujourd’hui les bons produits pour y répondre ? Et si non, comment les adapter, par exemple pour les personnes en situation de fragilité financière ou qui font face à des risques aggravés de santé ?
Pour maximiser l’impact social de l’assurance, il faut également communiquer de manière claire et accessible auprès des assurés. Les études le montrent : il existe un besoin fort de pédagogie et de transparence sur les garanties et les conditions de couverture. Les nouveaux assistants d’intelligence artificielle peuvent amener une aide pédagogique pour comprendre des produits d’assurance et des couvertures sous réserve toutefois de:
- L’absence de biais
- La bonne exactitude des réponses
- La bonne protection des données personnelles
Faire évoluer l’ensemble du marché
Continuer à faire progresser l’ensemble du marché implique d’agir sur plusieurs leviers complémentaires :
- En améliorant la lisibilité des offres.
- En développant la prévention.
- En partageant des définitions et des standards de place.
Cette dynamique peut également s’appuyer sur une transparence accrue au niveau du marché, par exemple en communiquant plus systématiquement sur les taux d’acceptation afin de rendre visibles les progrès et d’encourager des pratiques toujours plus inclusives.
C’est dans cette capacité à élargir la couverture et à renforcer l’effectivité de la protection que l’assurance consolidera durablement son rôle social.
Pour aller plus loin


Mumbai, 24 juillet 2026 – BNP Paribas Cardif, l’assureur du Groupe BNP Paribas, a conclu un accord définitif pour acquérir une participation d’environ 26% dans IndiaFirst Life Insurance Company Limited (IndiaFirst Life) auprès de Warburg Pincus. La transaction est soumise aux approbations réglementaires.
Cette transaction marque une étape importante dans le développement d’IndiaFirst Life et illustre la confiance durable de ses actionnaires à accompagner la croissance de l’entreprise sur le marché indien de l’assurance vie.
À l’issue de la transaction, le capital d’IndiaFirst Life sera détenu par Bank of Baroda (~65%), BNP Paribas Cardif (~26%) et Union Bank of India (~9%).
En combinant le solide réseau d’agences de Bank of Baroda, la puissance de distribution multicanale d’IndiaFirst Life et l’expertise mondiale de BNP Paribas Cardif en bancassurance, son savoir-faire en matière d’innovation produit et ses compétences assurantielles, les actionnaires visent à accélérer la prochaine phase de développement d’IndiaFirst Life. Ce partenariat renforce l’ambition de l’entreprise de devenir l’assureur vie de référence en Inde.
Pour BNP Paribas Cardif, cette opération constitue une nouvelle étape dans sa stratégie de croissance à l’international et de diversification en renforçant sa présence en Asie, notamment en Inde, marché stratégique offrant d’intéressantes perspectives de croissance à long terme. Elle conforte son modèle partenarial et consolide sa position sur un marché de l’assurance dynamique.
Pauline Leclerc-Glorieux,
Directrice générale de BNP Paribas Cardif, a déclaré :
« Nous sommes très heureux d’annoncer ce nouveau partenariat avec Bank of Baroda, acteur bancaire majeur en Inde, un marché stratégique qui offre de fortes perspectives de croissance pour BNP Paribas Cardif. Cette opération contribuera à accélérer notre stratégie de développement international fondée sur des partenariats avec des institutions de premier plan sur des marchés à fort potentiel. Nous mettrons à profit notre expertise mondiale en bancassurance et partenariats pour soutenir le développement d’IndiaFirst Life en Inde, en mettant l’accent sur l’amélioration de l’accessibilité des produits d’assurance pour la population indienne. »
Le Dr Debadatta Chand, Président d’IndiaFirst Life,
Directeur général de Bank of Baroda, a déclaré :
« Cette transaction représente une étape significative dans le parcours stratégique de long terme d’IndiaFirst Life et reflète l’engagement renforcé de ses actionnaires à soutenir sa croissance. Avec BNP Paribas Cardif qui nous rejoint en tant qu’actionnaire, nous étendons une relation qui a déjà fait ses preuves à travers notre coentreprise en gestion d’actifs, et nous nous réjouissons de pouvoir associer son expertise mondiale en assurance au vaste réseau de distribution de Bank of Baroda et à sa fine connaissance du marché local. Ensemble, nous continuerons à élargir l’accès à des solutions de protection et d’épargne de qualité pour les clients indiens. »
Sanjay Singh, Directeur général de BNP Paribas en Inde, a déclaré : « L’Inde est un marché stratégique pour le Groupe BNP Paribas, et cette transaction renforce notre engagement à long terme à y apporter une expertise internationale et à créer une valeur durable. S’appuyant sur notre relation de longue date avec Bank of Baroda, cet investissement réunit des expertises complémentaires, combinant les capacités d’assurance mondiales de BNP Paribas Cardif avec une connaissance approfondie du marché local. Ensemble, nous sommes bien positionnés pour soutenir le développement de l’écosystème indien de l’assurance. »
Narendra Ostawal, Directeur général et Responsable du Private Equity en Inde chez Warburg Pincus, a déclaré :
« IndiaFirst Life a démontré, tout au long de son développement, sa résilience, sa rigueur d’exécution et une forte culture centrée sur le client. Nous sommes fiers d’avoir accompagné l’entreprise durant une étape clé de son parcours, aux côtés de son équipe dirigeante et de nos coactionnaires pour soutenir sa croissance, renforcer sa franchise et aider à positionner l’entreprise vers un succès à long terme. Cette transaction reflète les avancées significatives réalisées par IndiaFirst Life au cours de notre partenariat. Avec l’arrivée de BNP Paribas Cardif comme actionnaire stratégique, apportant une expertise mondiale approfondie en assurance, IndiaFirst Life est bien placée pour accélérer sa prochaine phase de croissance. Nous restons confiants dans ses perspectives à long terme et lui souhaitons un succès continu. »
Rushabh Gandhi, Directeur général et PDG d’IndiaFirst Life, a déclaré : « Nous sommes ravis d’accueillir BNP Paribas Cardif en tant que nouvel actionnaire aux côtés de Bank of Baroda. Son expertise en partenariats, en innovation produit et en opérations complète nos atouts en matière de distribution et d’exécution digitale. Cette collaboration nous aidera à étendre notre mission afin de fournir des solutions d’assurance vie simples, fiables et technologiques à grande échelle. Cela soutiendra également une croissance durable et rentable, tout en maintenant notre priorité sur la qualité de l’expérience client. Nous remercions également Warburg Pincus pour son accompagnement au fil des années, à une étape importante de notre parcours. »
Le programme Innovation Ambassadors compte 5 gagnants parmi les 102 projets innovants présentés par 24 entités dans le monde en 2025. Il prouve à quel point l’innovation est omniprésente au sein de BNP Paribas Cardif !
Présentez-vous
Je fais partie du Service « Coordination Transverse » de la Direction « Efficiency, Technology & Operations » au Luxembourg. Au quotidien, nous accompagnons le management de la filiale dans l’amélioration continue du traitement des opérations, en apportant expertise, recommandations et pilotage de la performance.
Nous intervenons dans le cadrage d’initiatives (avant-projets), la conduite du changement, le suivi des indicateurs de performance et la mise en place de tableaux de bord. Nous contribuons également à la maîtrise des risques et au renforcement de la qualité opérationnelle.
Plus particulièrement, mon rôle dans ce projet d’automatisation a consisté à représenter nos métiers, à identifier les irritants, puis à co-concevoir avec les équipes un processus de traitement entièrement repensé, jusqu’à la validation des étapes clés du dispositif.
Présentez votre initiative
Le projet « KYC AML Recertification Automation » est né d’un constat simple :
Nos volumes de dossiers et nos exigences réglementaires augmentent, tandis que les équipes consacrent encore une part importante de leur temps à des tâches répétitives. L’enjeu était donc de concevoir un processus plus efficace et évolutif, capable d’absorber cette croissance tout en garantissant un haut niveau de qualité.
Pour y parvenir, une équipe pluridisciplinaire a été constituée, réunissant les métiers, les services Data, Analytics, l’informatique et le Groupe. Côté Data/Analytics, des data scientists ont notamment développé un modèle d’IA permettant d’accélérer le traitement des dossiers, dans le respect de la gouvernance Analytics du Groupe. La collaboration étroite avec l’ensemble des parties prenantes, y compris nos homologues de BGL BNP Paribas au Luxembourg a permis d’intégrer les contraintes opérationnelles et d’assurer un déploiement aligné sur les besoins du terrain.
Comment votre initiative correspond-elle à la catégorie que vous avez remportée : inclusion et accessibilité ?
La standardisation du parcours et l’automatisation des contrôles de premier niveau, c’est-à-dire les vérifications effectuées avant toute analyse approfondie comme la validité des pièces d’identité, la cohérence des informations déclarés, etc, permettent d’harmoniser les pratiques, de limiter les interventions manuelles et de réduire considérablement le temps de traitement.
Cette évolution a renforcé notre capacité à absorber des volumes élevés de dossiers, tout en maintenant un niveau de qualité conforme aux exigences réglementaires. Son caractère distinctif repose sur l’articulation entre innovation technologique (premier modèle d’IA pour Cardif Lux Vie, compagnie d’assurance vie parmi les acteurs majeurs du marché au Luxembourg, appartenant au Groupe BGL BNP Paribas) et maîtrise des risques.
Le modèle d’IA est utilisé comme outil d’aide au tri afin d’orienter l’analyse vers les dossiers nécessitant une revue approfondie, dans un cadre de gouvernance défini (règles de validation, traçabilité).
Quelles sont les prochaines étapes pour votre initiative ?
Dans la continuité de notre démarche, nous avons identifié deux axes majeurs:
- D’abord, nous allons généraliser cette solution industrialiser cette solution, en l’étendant pour couvrir des types de produits plus complexes, en particulier dans le cadre de la recertification périodique de nos contrats. L’objectif est d’accélérer les cycles de revue, de sécuriser la conformité et de mieux absorber les pics d’activité.
- Ensuite, nous souhaitons appliquer cette approche à l’étape d’intégration de nouveaux clients. Concrètement, il s’agit d’automatiser davantage l’acceptation de nouveaux clients et le traitement des nouvelles demandes d’opérations, en fluidifiant la collecte des informations, la validation documentaire, et les contrôles de cohérence.
Quels sont vos conseils pour innover chez BNP Paribas Cardif ?
Il faut oser, tester, apprendre, encourager le partage d’expériences, et surtout miser sur la puissance du collectif.
Pour aller plus loin


Découvrez « Inside The Action », une série de vidéos qui met en lumière les initiatives clés portées par les collaborateurs de BNP Paribas Cardif en France et à l’international.
Depuis juin 2024, BNP Paribas Cardif et BCC Vita unissent leurs forces en Italie dans le cadre d’un partenariat long terme, alliant expertise internationale en assurance et réseau bancaire coopératif local du groupe ICCREA. Dans ce nouvel épisode d’Inside the Action, Giulia Galbiati, Chief of Staff chez BCC Vita, explique comment cette collaboration génère déjà des résultats concrets tout en préparant l’avenir.
Une alliance gagnante pour l’assurance italienne Ce partenariat repose sur des atouts complémentaires :
- BCC Vita renforce son offre grâce à l’expertise internationale de BNP Paribas Cardif.
- BNP Paribas Cardif étend sa présence en Italie via un réseau de banques locales de confiance, touchant davantage de clients.
C’est une collaboration gagnant-gagnant : nous combinons proximité locale et innovation globale pour une assurance plus performante.
Giulia Galbiati, Chief of Staff, BCC Vita.
Dès les premiers mois, le partenariat entre BNP Paribas Cardif et BCC Vita a livré des résultats concrets grâce à des actions opérationnelles ciblées :
- Une offre élargie pour mieux répondre aux attentes variées des clients.
- Des processus de vente simplifiés pour une souscription plus fluide et efficace.
- Un support client renforcé pour une expérience optimale.
Une vision long terme pour l’assurance en Italie Conçu pour durer, ce partenariat évolue avec le plan stratégique de BCC Vita, visant à :
- Développer des solutions innovantes adaptées au marché italien.
- Exploiter pleinement le potentiel de cette collaboration unique.
- Accompagner la croissance de BNP Paribas Cardif en Italie, tout en soutenant la transformation de BCC Vita.
Avec BNP Paribas Cardif, nous construisons une nouvelle dynamique pour l’assurance en Italie, au bénéfice des clients et des partenaires bancaires.
Giulia Galbiati, Chief of Staff, BCC Vita
Pour aller plus loin


La 10e édition de VivaTech, l’événement leader en Europe dédié à la technologie et aux start-ups, s’est tenue à Paris du 17 au 20 juin 2026.
Pour BNP Paribas Cardif, cette nouvelle édition a été l’occasion d’explorer et d’engager des discussions autour des technologies qui façonneront l’avenir de l’assurance et répondront mieux aux besoins de nos partenaires et de leurs clients. Au cours de ces quatre jours, nos invités (partenaires et colllaborateurs) ont eu l’opportunité d’échanger avec des entrepreneurs, des décideurs et des experts sur les défis technologiques clés d’aujourd’hui, tels que l’intelligence artificielle, la cybersécurité, la santé et la souveraineté numérique.
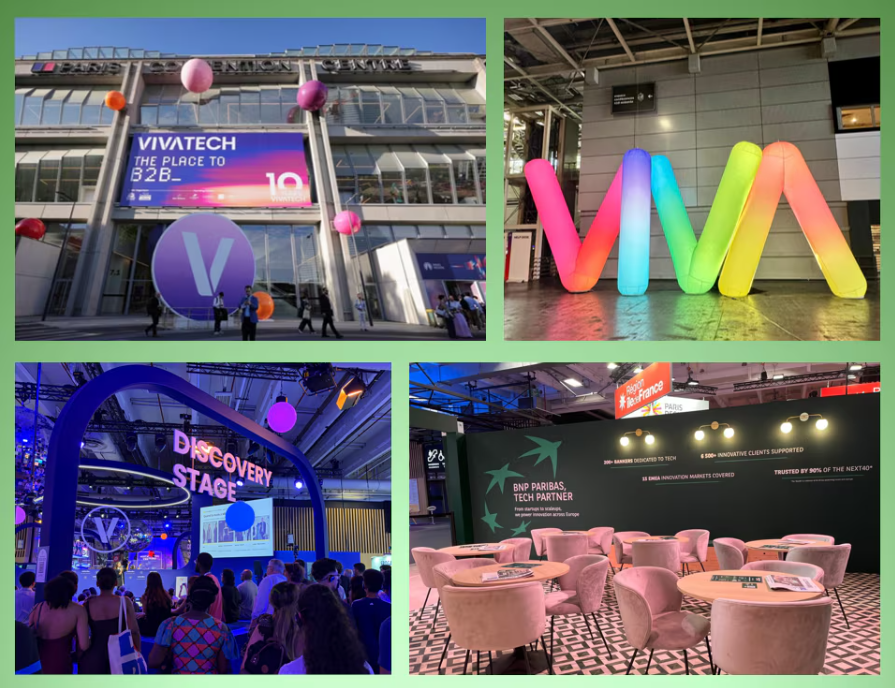
Que retenir de la présence de BNP Paribas Cardif à VivaTech ?
BNP Paribas Cardif a animé deux sessions plénières qui ont permis à l’assureur de mettre en avant son expertise en intelligence artificielle et sa capacité à transformer les services d’assurance et bancaires.
Une IA au service du conseil financier
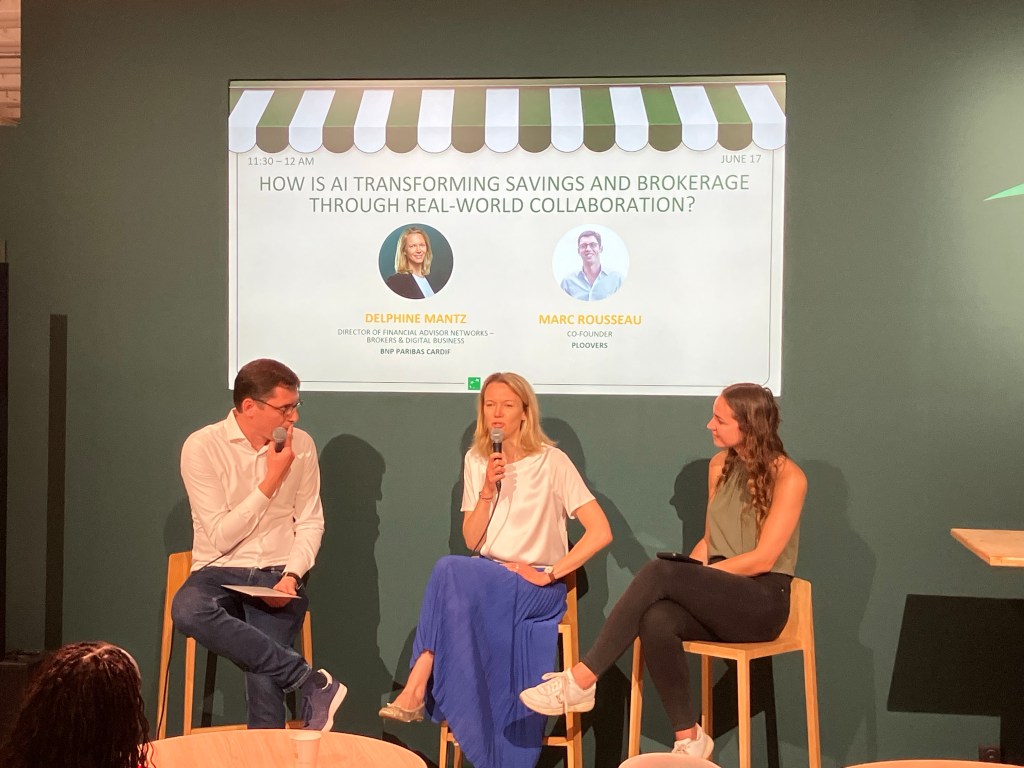
Le 17 juin : Delphine Mantz, Directrice Réseaux CGP courtiers et gestion privée de BNP Paribas Cardif France, et Marc Rousseau, cofondateur de Ploovers, ont partagé une vision commune : utiliser l’intelligence artificielle pour améliorer les conseils financiers et les rendre plus personnalisés, transparents et efficaces.
L’un des enseignements clés de cette discussion : l’IA ne remplace pas les humains, elle les renforce. Grâce à l’automatisation et à l’analyse des données, les conseillers peuvent gagner du temps, réduire les erreurs et se concentrer sur ce qui compte vraiment : soutenir les clients et comprendre leurs besoins.
Ce partenariat entre BNP Paribas Cardif et Ploovers met également en lumière l’importance de l’équilibre entre : ⚡ l’agilité et l’innovation d’une start-up 🏛️ la robustesse et l’expertise d’un assureur mondial de premier plan 🤝 une ambition commune de créer une valeur accrue pour les clients.
Une discussion fascinante sur une IA pratique, responsable et centrée sur l’humain.
Des cas d’usage concrets tout au long du parcours client
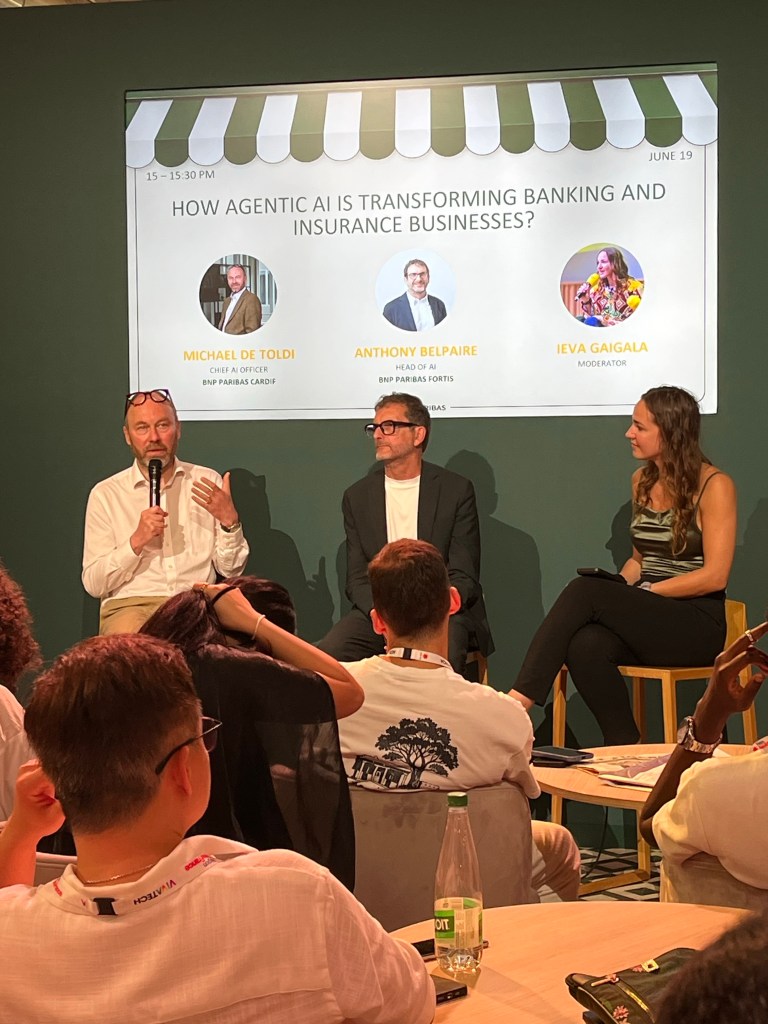
Le 19 juin : Michael de Toldi, Chief AI Officer de BNP Paribas Cardif, et Anthony Belpaire, Head of AI chez BNP Paribas Fortis, ont partagé des cas d’utilisation concrets illustrant comment l’IA crée de la valeur tout au long du parcours client, de l’automatisation KYC aux expériences client alimentées par l’IA.
L’IA dépasse aujourd’hui le cadre de la technologie. Elle redéfinie en profondeur la manière dont les institutions financières fonctionnent, servent leurs clients, répondent aux besoins des partenaires et s’adaptent aux attentes en constante évolution, car l’IA transforme fondamentalement leurs modes de communication et de consommation.
Ces deux sessions plénières ont suscité un vif intérêt parmi les participants, illustrant comment BNP Paribas Cardif intègre l’IA au cœur du parcours client.
Les innovations d’aujourd’hui: enjeux de l’assurance de demain
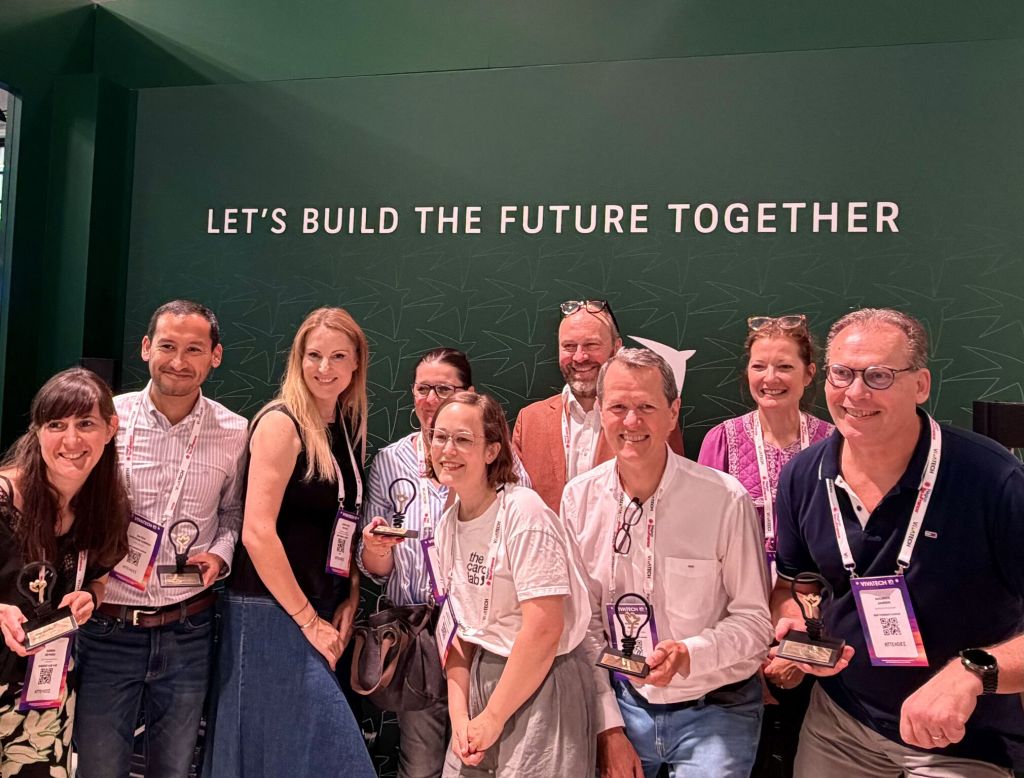
Le Cardif Lab’ a organisé plusieurs visites guidées pour différentes parties prenantes (partenaires, Comex et top managements), leur offrant à chaque fois des parcours personnalisés. Parmi ces visites, l’un des temps forts a été celle organisée pour les adolescents des collaborateurs, afin qu’ils puissent découvrir l’innovation de manière ludique et inspirante.
Ces visites guidées ont exploré certaines des innovations les plus inspirantes façonnant l’avenir de la technologie, de l’IA et de l’expérience client. Un instant mémorable pour se connecter avec les tendances émergentes qui transforment l’assurance : 👉 l’IA générative 👉 l’IA agentique 👉 l’automatisation à grande échelle 👉 les nouveaux usages numériques redéfinissant les attentes des clients et les modèles de distribution.
🏆 Nos Innovation Ambassadors ont été récompensés en reconnaissance de leur engagement à promouvoir l’innovation chez BNP Paribas Cardif, ce qui rend cette distinction d’autant plus significative, car il n’y a pas de meilleur endroit que Vivatech pour célébrer l’innovation et les personnes qui la font avancer.
Pourquoi l’IA est-elle devenue un levier stratégique pour BNP Paribas Cardif ?
Chez BNP Paribas Cardif, nous sommes convaincus que l’intelligence artificielle est une opportunité majeure pour accélérer notre transformation, renforcer la valeur que nous apportons à nos partenaires et clients, et simplifier le travail quotidien de nos équipes. Avec près de 100 cas d’usages de l’IA déjà en production, nous avons posé des bases solides pour aller plus loin. En tant qu’assureur, notre ambition est claire : positionner BNP Paribas Cardif comme un acteur de premier plan en matière de solutions d’IA de pointe, responsables et sécurisées.
Cette transformation s’inscrit dans une démarche de longue date visant à améliorer l’expérience client grâce à la technologie, tout en maintenant les plus hauts standards pour répondre aux attentes croissantes.
Parce que la relation humaine reste au coeur du métier d’assureur, BNP Paribas Cardif considère l’IA comme un puissant facilitateur, et non un remplacement.
Un événement réussi et significatif ✨ VivaTech 2026 a été l’occasion pour BNP Paribas Cardif de :
✅ renforcer son positionnement en tant qu’acteur engagé dans l’innovation
✅ développer ses relations avec les écosystèmes technologiques, les start-ups et les partenaires
✅ illustrer concrètement comment la technologie peut améliorer l’expérience client
✅ inspirer les employés et les jeunes générations en ouvrant les portes de l’innovation
Sébastien Dessillons est nommé directeur du développement de BNP Paribas Cardif et rejoint le Comité exécutif de l’assureur à compter du 1er juillet 2026. Au sein de la direction de la transformation et du développement, il aura pour mission de consolider le positionnement de BNP Paribas Cardif comme acteur de référence des partenariats d’assurance, en s’appuyant sur une animation partenariale renforcée, une proposition de valeur intégrant les opportunités de l’intelligence artificielle et le développement de partenariats innovants.
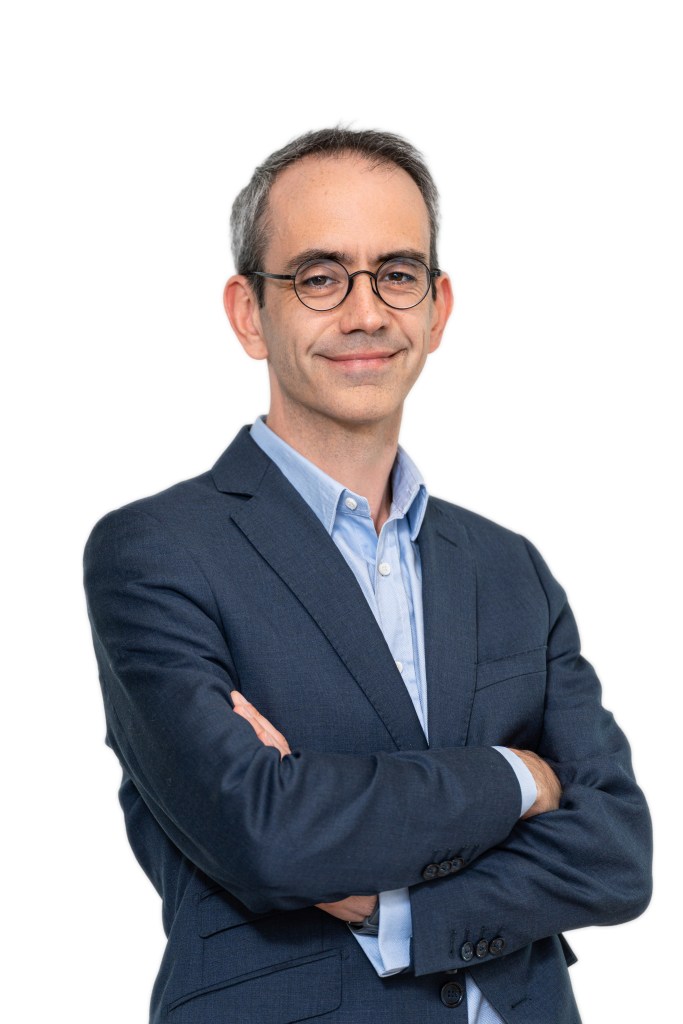
Sébastien Dessillons débute sa carrière dans la sphère publique. Il occupe plusieurs
fonctions au sein du ministère de l’Economie et des Finances, puis en cabinets ministériels, d’abord auprès du ministre de la Défense (2012-2014) puis du Premier ministre (2014-2016), en charge des entreprises et des affaires industrielles.
Il rejoint ensuite le Groupe BNP Paribas en 2016, en tant que responsable du
coverage d’un portefeuille de grands clients corporate de BNP Paribas. Il prend ensuite la responsabilité des équipes sectorielles de la Banque de financement et d’investissement du Groupe, d’abord pour l’Europe à partir de 2019, puis au niveau mondial à compter de 2023. À ce titre, il pilote les banquiers d’affaires spécialisés par secteur économique, et accompagne les clients entreprises et private equity dans leurs opérations stratégiques, notamment le M&A et les financements structurés associés.
Sébastien Dessillons est diplômé de l’École polytechnique (France) et ingénieur en chef du corps des Mines (Paris).
BNP Paribas Cardif, la compagnie d’assurance du Groupe BNP Paribas, et le groupe BCC Iccrea, le plus grand groupe bancaire coopératif italien avec 111 banques de crédit coopératif, ont annoncé aujourd’hui que BNP Paribas Cardif a acquis une participation supplémentaire de 19% dans la compagnie d’assurance vie BCC Vita, portant sa participation totale à 70%. Cette transaction s’inscrit dans le cadre des accords signés en 2023 et marque l’évolution naturelle d’un partenariat qui a déjà démontré des bases et des résultats solides.
Après l’acquisition de 51% de BCC Vita par BNP Paribas Cardif, les deux partenaires ont conjointement construit un modèle de bancassurance efficace et distinctif, conçu pour répondre aux besoins d’assurance des clients. L’acquisition supplémentaire de 19% reflète une vision partagée à long terme et une confiance mutuelle qui s’est consolidée au fil du temps.
Le réseau du groupe BCC Iccrea, fortement ancré à travers toute l’Italie, représente un levier de distribution pour BCC Vita, lui permettant de fournir des solutions d’assurance de haute qualité à une clientèle large et diversifiée.
« Cette nouvelle étape réaffirme notre engagement auprès du groupe BCC Iccrea et renforce encore la présence de BNP Paribas Cardif sur le marché italien de l’assurance vie. La force de ce partenariat repose sur un modèle qui combine notre capacité à soutenir le réseau bancaire avec une collaboration étroite entre nos équipes et le réseau local du groupe BCC Iccrea, nous aidant à répondre efficacement aux besoins des clients », a déclaré Pauline Leclerc-Glorieux, directrice générale de BNP Paribas Cardif.
« Cette opération est l’illustration concrète de la valeur d’un choix stratégique auquel nous croyons profondément », a déclaré Alessandro Deodato, directeur général de BNP Paribas Cardif en Italie. « Dès le lancement de ce partenariat avec BCC Vita il y a deux ans, nous partagions une vision claire et l’intention d’entreprendre ensemble un parcours stable et durable. Avec cette nouvelle acquisition, nous réaffirmons notre engagement à long terme auprès du groupe BCC Iccrea., l’un des piliers sur lesquels repose la croissance de BNP Paribas Cardif en Italie ».
« Nous sommes particulièrement satisfaits de la manière dont nous avons lancé notre partenariat avec
BNP Paribas Cardif et nous le prolongeons aujourd’hui afin de permettre à nos 111 coopératives de crédit de continuer à proposer à leurs sociétaires et clients l’une des offres les plus complètes et les plus compétitives du secteur de l’assurance vie en Italie », a conclu Mauro Pastore, directeur général du groupe BCC Iccrea.
« L’évolution de ce partenariat, telle que prévue par les accords signés en 2023, témoigne de la pertinence du projet stratégique que nous avions élaboré dans l’intérêt de nos coopératives de crédit, qui disposeront désormais d’un horizon temporel plus large pour consolider leurs relations avec leurs communautés et s’imposer comme une référence importante dans ce secteur également ».
Avec cette opération, BNP Paribas Cardif renforce son engagement sur le marché italien de l’assurance et de la bancassurance. Elle confirme également le rôle de BCC Vita en tant que véhicule stratégique de développement sur le marché de l’assurance vie grâce à la solidité du réseau de distribution du groupe BCC Iccrea et à la collaboration quotidienne visant à élargir l’offre de produits et à améliorer l’expérience client dans un marché en évolution.